如何在下單前根據委託簿深度估算滑點
滑點是你預期的價格和實際平均成交價之間的差。大部分滑點在下單前就能估算,因為委託簿顯示了每個價位有多少可成交。把你要吃的一側的檔位累加到足夠覆蓋你的規模,算出平均價,再和中間價比較。估算的好壞取決於快照本身,而且委託簿恰恰在你最需要的時候變薄。
滑點估算 =(逐檔成交的平均價 − 中間價)÷ 中間價。買入吃賣盤,賣出吃買盤。如果可見深度覆蓋不了你的訂單,你就沒有估算結果,不要把部分成交的平均值當作估算。
委託簿在告訴你什麼
委託簿列出的是等待成交的限價單。賣盤是掛在當前價格上方的賣家,買盤是掛在下方的買家。每一行有價格和該價位的數量,大多數介面還會加一列累計數量。賣一減買一就是價差,兩者的正中間就是中間價。
市價單不會只有一個價格。它先吃最優檔,然後下一檔,直到成交完畢。深度決定它要走多遠。深度好的委託簿在中間價附近有大量掛單,大單也只移動一點。薄的委託簿每檔掛單很少,同樣的訂單就要走得更遠,付得更多。
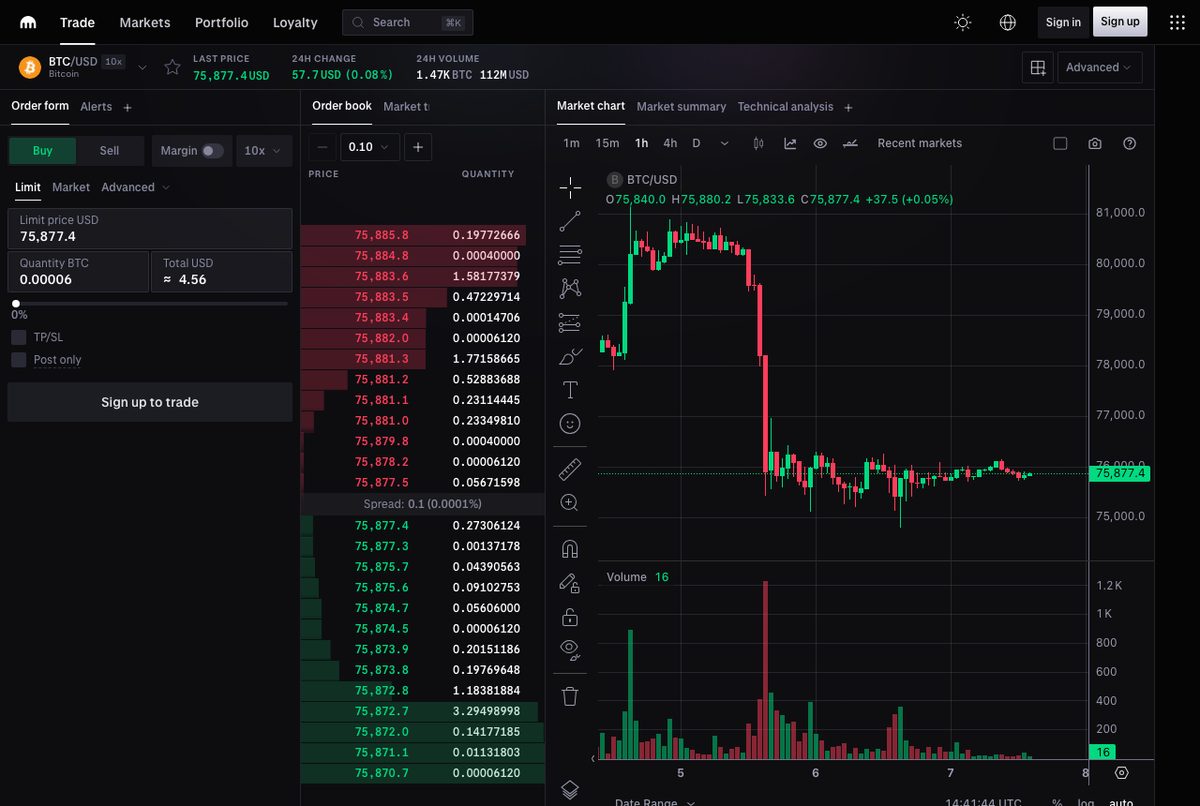
一步一步吃委託簿
下面是完整方法,這裡用賣單,讓你看看反方向怎麼算。假設中間價 2,000.00 USDT,要賣出 30 個單位。買盤如下:
- 1,999.50 有 8 個
- 1,999.00 有 10 個
- 1,998.20 有 15 個
你的訂單在前兩檔成交 8 + 10 = 18 個,其餘 12 個在第三檔成交。
- 8 × 1,999.50 = 15,996.00 USDT
- 10 × 1,999.00 = 19,990.00 USDT
- 12 × 1,998.20 = 23,978.40 USDT
賣出 30 個單位收到 59,964.40 USDT,平均價 1,998.81,比中間價低 1.19,約 6 個基點。在 60,000 USDT 的名義價值上,手續費之前的滑點成本約 35.60 USDT。這些數字只是示意,請換成你的合約的實時委託簿。
為什麼訂單規模決定一切
滑點不是直線增長的。訂單翻倍,以基點計的成本通常不止翻倍,因為多出來的單位成交在比前面更差的價位上。用上面的例子,只賣 8 個單位的滑點約 2.5 個基點,賣 30 個約 6 個基點。更大的訂單走到更薄的檔位,成本還會上升得更快。
這就是為什麼單一的「流動性」數字會誤導人,也是我們在四個不同規模上測量的原因。在我們測量的合約中,1,000,000 USDT 規模下,MEXC 約 100% 的情況能用可見深度完成整筆訂單,KuCoin 約為 8%。這個規模下的差距遠大於小規模,小規模時大多數大交易所看起來都差不多。
深度能說明什麼,不能說明什麼
委託簿只是一種意向宣告,隨時可能變化。以下幾點限制了你對它的依賴程度。
- 掛單可能被撤。做市商不斷調整報價。你現在看到的深度,可能在你的訂單到達撮合引擎時已經沒了,價格變動時尤其如此。
- 公開資料可能只顯示部分檔位。很多 API 和介面只顯示部分委託簿。Bybit 和幣安的 API 都提供不同的深度檔位,淺的資料可能低估實際深度。
- 有些平臺存在隱藏單和冰山單。它們可能讓實際深度大於顯示深度,但你不能指望這一點。
- 虛假深度是已知問題。無意成交的大額掛單可能讓委託簿看起來比實際更強,價格接近時它們往往就消失了。
因此,在快速行情中,請把估算當作成本的下限。過時報價指南講了你看到的委託簿可能已經有多舊。
深度消失的時候
深度最弱的時候,恰恰是很多人同時想交易的時候。劇烈波動時,做市商會拉寬報價或退出,因為站錯邊的風險上升了。這意味著平靜時段的估算可能大大低估緊急離場的成本。
如果你的計劃包含止損市價單,要想想止損觸發時委託簿會是什麼樣,而不是現在的樣子。止損往往正是在讓委託簿變薄的行情中觸發,而且幾個止損可能同時觸發,一個接一個地吃掉深度。這也是要看交易所在繁忙時段表現如何的原因:在這些時候吃力的 API 會讓薄委託簿雪上加霜,因為你可能看不到或撤不掉需要處理的訂單。
減少滑點
大單不可能完全消除滑點,但有幾個習慣有幫助。
- 大單用限價單,不用市價單。可立即成交的限價單能限定你接受的最差價格。沒成交的部分留在委託簿上,也可以撤掉重新評估。
- 拆單。分時間下小單,讓委託簿有時間恢復。風險是等待時價格變動,如果每筆有最小規模,總手續費也會更高。
- 交易流動性更好的合約。同一資產在同一交易所往往有一個深得多的合約,比如 USDT 結算相對 USD 或 USDC 結算。先確認合約規格適合你。
- 選擇時機。流動性隨一天的時段和重大事件變化。冷清的週末或重大訊息剛釋出的那一分鐘,大額市價單的代價很高。
- 檢視多家交易所。深度各不相同,差距隨規模擴大。幣安對比 OKX 這樣的對比頁是起點,但一定要看你的合約的實時委託簿。
透過 API 估算滑點
如果用程式碼交易,邏輯相同。請求深度介面,檔位數足以覆蓋你的規模,吃掉要成交的一側,算出平均值。有三個實際要點:
- 檢查深度限制引數,預設值可能只返回幾檔,對大單不夠。
- 有些交易所的深度介面頻率限制權重更高,因為服務成本高。輪詢太頻繁可能觸發封禁,見頻率限制指南。
- 如果響應帶時間戳,請檢視並和自己的時鐘比較。幾秒前的委託簿不能作為快速決策的依據。
還要正確處理合約面值。有的交易所用合約張數報深度,有的用基礎資產或美元。委託簿上的「1,000」可能是 1,000 張 0.01 BTC 的合約,也可能是 1,000 BTC,讀錯的話估算會差很大一截。市價單指南講了如何把手續費加到估算裡。
滑點和其他成本相比
流動性好的合約上的小訂單,滑點通常可以忽略,手續費是主要成本。規模變大後,滑點佔主導。持有數週的倉位交易者,資金費可能超過這兩項。所以合理的交易成本估算要把三項加起來:開平倉滑點、開平倉手續費,以及預計持有期內的資金費。只看一個數字,是選到對你實際交易來說很貴的交易所的常見原因。
關於滑點的常見問題
滑點和價差是一回事嗎?
不完全是。價差是某一時刻買一和賣一之間的差。這裡說的滑點是你的平均成交價和中間價之間的總差距,包括一半價差,再加上訂單繼續穿過委託簿的距離。深度好的合約上的小訂單,大約只付一半價差。
滑點可以是正的嗎?
可以。如果在你決策和成交之間委託簿變好了,你可能拿到比預期更好的價格。在變動的行情中,市價單出現這種情況較少,因為對你有利的波動通常在第一檔就成交了,而不利的波動會讓你一路追價。
滑點容忍度設定是什麼?
主要是去中心化交易所和一些兌換介面的功能:交易被拒絕前你接受的最大偏差。在中心化交易所,限價單或價格保護設定起類似作用。請檢視你的交易所提供什麼,因為預設值各不相同。
點下去之前先估算
- 開啟你的具體合約的委託簿,記下中間價。
- 選擇訂單要吃的一側。
- 累加檔位,直到累計數量覆蓋你的規模。
- 算出平均價及其和中間價的距離。
- 加上吃單費。
- 想一想如果深度消失一半,估算會變成多少。
相關閱讀:一筆市價單到底要花多少錢 · 掛單費和吃單費 · 標記價格和最新價
來源
其他指南
加密貨幣永續合約的資金費率是什麼?一篇講清楚
資金費率是永續合約多空雙方之間定期結算的一筆費用。永續合約沒有到期日,需要別的機制把合約價格拉回標的資產附近,資金費率就是這個機制。費率為正時,多頭付給空頭;費率為負時,空頭付給多頭。公式由交易所制定,但在主要交易所,這筆錢是在交易者之間轉移的。
不同交易所資金費率怎麼比較:8 小時和 4 小時結算差多少
只看百分比無法比較兩個資金費率。一個費率只有在你知道它多久收一次、你是多頭還是空頭、兩個讀數是否對應同一個合約和同一時刻之後才有意義。同樣的 +0.01%,在 4 小時週期上每天的成本是 8 小時週期的兩倍;它讓多頭付出多少,空頭就收到多少。
負資金費率是什麼意思?誰付錢,它又不能說明什麼
負資金費率意味著下一次結算時,持有空頭的交易者要付錢給持有多頭的交易者。這通常發生在永續合約價格低於指數價格的時候,往往反映了大量做空或對沖。它並不表示價格馬上要跌或要漲,對多頭來說也不是白拿的收入,因為價格波動帶來的虧損可能遠遠超過這筆支付。
資金費率怎麼換算成年化,這個數字為什麼容易誤導人
把資金費率年化,只需用單次費率乘以每天的結算次數,再乘以 365。每 8 小時 0.01% 的費率變成 0.01% × 3 × 365 = 10.95%。這樣可以把不同週期的合約放到同一把尺子上比較。但它不能告訴你一年下來會賺多少或付多少,因為它假設今天的費率永遠不變。
資金費率套利詳解:怎麼操作,利潤又被什麼吃掉
資金費率套利是指在同一資產上持有兩個相互抵消的倉位,讓價格波動大致相互抵消,同時賺取其中一邊的資金費。經典做法是買入現貨、做空永續合約。另一種做法是在費率高的交易所做空永續,在費率低的交易所做多。它常被說成無風險,其實並不是。這筆交易的風險只是和普通方向性交易不同而已。
標記價格、最新價和指數價格:哪個價格會讓你爆倉?
永續合約顯示三個容易混淆的價格。最新價是最近一筆成交的價格。指數價格是多家交易所現貨價格的平均值。標記價格是交易所對合約公允價值的估算,在主要交易所,它決定你的未實現盈虧和是否被強平。弄清每個價格的作用,就能明白為什麼圖表從未碰到強平價,倉位卻被強平了。
一筆市價單到底要花多少錢:手續費、價差與滑點
交易所費率頁上的手續費只是市價單成本的一部分。其餘的來自你實際拿到的價格,取決於交易方向、訂單規模和當時的委託簿深度。要公平比較不同交易所,應該用同一個參考價衡量平均成交價,再加上手續費,並注意不要把價差算兩次。
掛單費和吃單費詳解:如何比較加密貨幣交易所的手續費
掛單方(maker)把訂單放進委託簿等待成交,吃單方(taker)則和已經在簿上的訂單成交。大多數交易所向吃單方收得更多,因為掛單方提供了別人交易所需的流動性。只看標題費率比較交易所會誤導人:你要知道自己通常是哪一方、你的交易量實際處於哪個等級,以及同一筆交易裡手續費和滑點、資金費相比有多大。
如何判斷加密貨幣交易所是不是當機了:分步指南
當交易所對你不能用時,第一個問題是它是對所有人都掛了,還是隻對你掛了。通常幾分鐘就能得到答案:看交易所自己的狀態頁,看獨立測量,換一個網路,再直接測試公開 API。每個來源看到的東西都不同,所以一個綠色頁面不能證明一切正常,一次失敗的請求也不能證明交易所當機。
交易所是不是真的當機了?API 可用率和故障記錄怎麼看
可用率描述的是特定服務在特定時段、經特定網路路徑的成功請求比例。它不能說明你能否下單、提幣,也不能說明可以放心把資產交給這家交易所。像 99.9% 這樣的數字,只有在你知道測了什麼、從哪裡測、測了多久的時候才有用。本文講解如何讀懂我們頁面和其他任何地方的這些細節。
持倉時加密貨幣交易所當機了該怎麼辦
如果持倉時交易所沒有響應,第一件事是弄清到底什麼壞了,第二件事是別讓情況更糟,第三件事是透過任何還能用的途徑降低風險。不要反覆提交同一筆訂單,因為之前的嘗試可能已經成交。試試手機 App 和 API 這些替代途徑,如果敞口很大就考慮在別處對沖,並把發生的事情記錄下來,以備之後申訴。
交易所 API 為什麼提示時間戳錯誤:時鐘偏移與過時報價詳解
響應很快,報價也可能是舊的。往返延遲、時鐘偏移和報價年齡描述的是一次請求的不同部分,混在一起可能把時鐘不一致看成行情延遲。本文用算例解釋這三者,說明我們如何估算它們,並講講交易所 API 因時間問題拒絕請求時該怎麼辦。
幣安 API 錯誤 -1021Timestamp for this request:原因和修復方法
幣安 API 錯誤 -1021 INVALID_TIMESTAMP 表示你的簽名請求上的時間戳落在幣安接受的視窗之外。訊息通常是Timestamp for this request is outside of the recvWindow或was 1000ms ahead of the server's time。大多數情況下原因是你自己的時鐘,所以解決辦法是同步時鐘、測量和幣安伺服器時間的偏移,並妥善處理剩餘的網路延遲。調大 recvWindow 可以掩蓋問題,但不應該是第一步。
加密貨幣交易所 API 頻率限制:429 錯誤是什麼意思,如何不觸發
HTTP 429 表示你在一段時間內傳送了太多請求,伺服器要求你慢一點。它不是當機。每家交易所的計數方式不同:幣安為每個介面設定權重,並封禁 429 之後仍繼續請求的 IP;Bybit 在 IP 五秒內超過 600 次請求時封鎖;OKX 按介面設定限制並返回錯誤碼 50011。要不超限,就要讀響應頭、正確退避,並儘量使用 WebSocket。
交易所 API 為什麼返回 403 或 451:封鎖、地區限制以及如何分辨
403 表示伺服器理解了你的請求,但拒絕執行。451 表示因法律原因拒絕訪問。在加密貨幣交易所 API 上,403 可能是網頁防火牆、請求頻率限制、未授權的金鑰或地區封鎖,所以單憑狀態碼看不出是哪一種。響應正文、交易所文件和換一個網路的對比通常能回答。真正的限制有其原因,正確的做法是弄清這項服務在你所在地是否可用。
開設加密貨幣交易所帳戶之前:台灣、香港讀者的檢查清單
在交易所開戶之前,先確認四件事:這家交易所是否獲准服務你所在的地方,你所在地的主管機關名單上有沒有它,眼前這個網站是不是真的,以及這家交易所最近的運作狀況。填寫註冊表只要十分鐘,選錯了卻可能要花好幾個月才處理得完,有時根本無法挽回。本文逐項說明這些檢查,並以讀者最常問到的幣安(Binance)與 OKX 為例,特別說明台灣與香港的現況。