Fonlama oranı arbitrajı: nasıl işler, kârı neler yer
Fonlama oranı arbitrajı, aynı varlıkta birbirini dengeleyen iki pozisyon tutarak fiyat hareketlerini kabaca sıfırlamak ve bir taraftaki fonlama ödemelerini toplamak demektir. Klasik yöntem spot alıp vadesizde kısa pozisyon açmaktır. İkinci yöntem, oranı yüksek borsada vadesizde kısa, oranı düşük borsada uzun olmaktır. Çoğu zaman risksiz diye anlatılır, ama değildir. Riskler yalnızca sıradan yönlü bir işlemin risklerinden farklıdır.
Fiyat riskinin çoğunu kaldırır ve fonlama farkını tutarsınız, ama ücretleri, emir riskini, kısa bacaktaki tasfiye riskini, değişen veya tersine dönen oranları ve borsa riskini üstlenirsiniz. Başlıktaki yıllık rakam genellikle bu maliyetlerden sonra kalandan çok daha büyüktür.
Bu rehber işlemin nasıl kurulduğunu ve maliyetlerinin nasıl tahmin edildiğini anlatır. Genel bir bilgilendirmedir, işlem önerisi değildir. Kaldıraçlı türevler beklediğinizden fazla kaybettirebilir ve yaşadığınız yerde sunulmuyor ya da yasal olmayabilir.
Temel işlem: spota karşı vadesiz
Bir token'ın vadesiz sözleşmesinin pozitif fonlama ödediğini, yani uzunların kısalara ödediğini varsayalım. Spot piyasadan 10.000 USDT'lik token alır ve vadesizde 10.000 USDT'lik kısa pozisyon açarsınız. Token %5 yükselirse spot bacağı yaklaşık 500 USDT kazanır, kısa pozisyon yaklaşık 500 USDT kaybeder. %5 düşerse tersi olur. İki bacak kabaca birbirini götürür ve geriye kısa pozisyonun her ödemede aldığı fonlama kalır.
Sekiz saatte +%0,01 oranında bu, 10.000 USDT için ödeme başına 1 USDT, günde 3 USDT eder. Yıllıklandırıldığında kısa pozisyon değeri üzerinden %10,95'tir. Ancak dikkat edin, spota 10.000 USDT'nin tamamını ve kısa pozisyon için ayrıca teminat koydunuz, bu yüzden sermaye getiriniz başlıktaki rakamdan düşüktür. 2.000 USDT teminat koyarsanız 12.000 USDT bağlamış olursunuz ve %10,95 daha hiçbir maliyet düşülmeden yaklaşık %9,1'e iner.
İkinci yöntem: vadesize karşı vadesiz
İki borsa aynı sözleşme için farklı oranlar gösterdiğinde, oranı yüksek olanda kısa, düşük olanda uzun olabilirsiniz. Diyelim A borsası %20, B borsası %5 yıllıklandırıyor ve ikisi de pozitif. A'daki kısa pozisyonunuz %20 alır, B'deki uzun pozisyonunuz %5 öder; pozisyon değeri üzerinden net yıllık 15 yüzde puanı kalır.
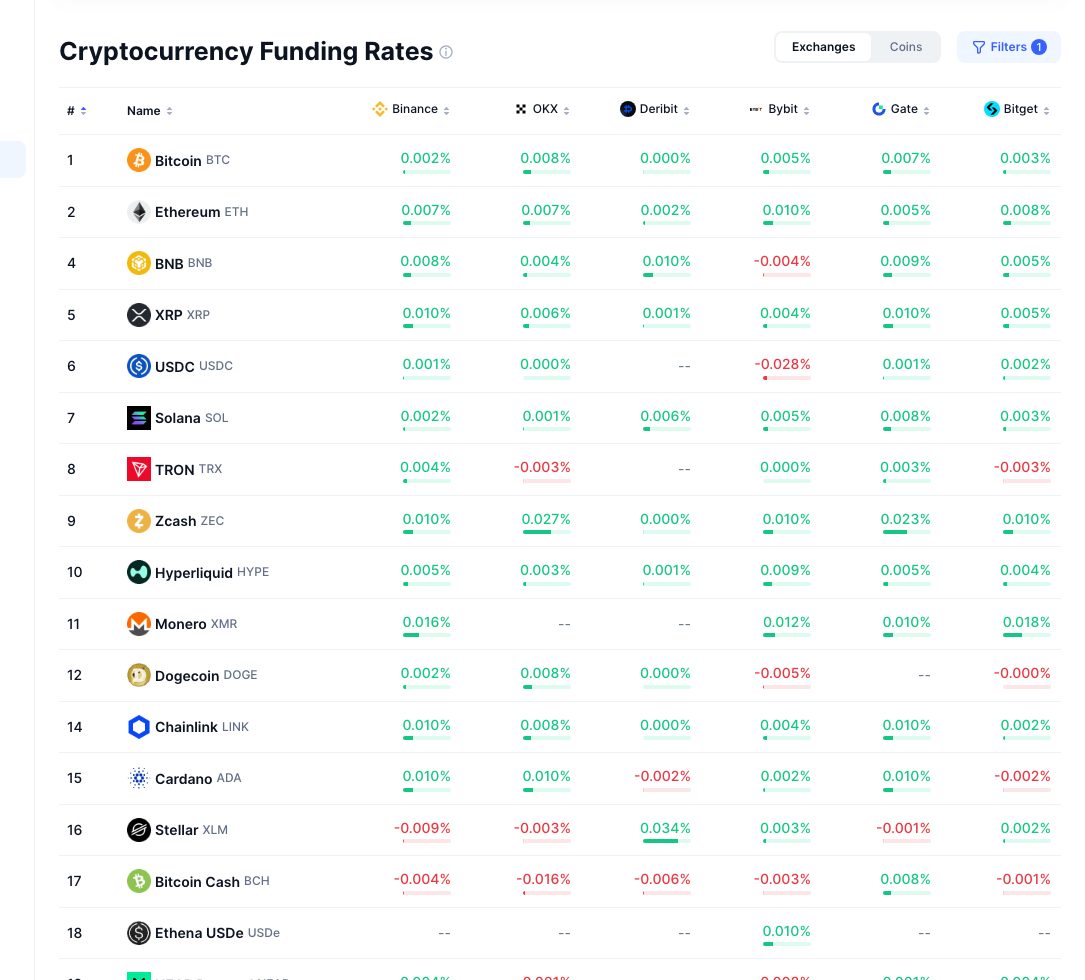
Bunun için spot alımı gerekmez, bu yüzden daha az sermaye kullanır; her bacak yalnızca teminat ister. Ama kendi sorunları vardır. Her bacak ayrı ayrı tasfiye olabilir ve kazanan bacağın kârı, kaybeden bacağın teminat çağrısından farklı bir borsadadır. Ayrıca iki ücret tablosu, iki ödeme takvimi ve iki fonlama formülüyle karşılaşırsınız. 8 borsada 1052 sözleşmeyi okuyoruz ve bunların 206 tanesi borsaya göre farklı takvimlerde ödeme yapıyor; bu yüzden ödemeler çoğu zaman aynı anda ya da eşit tutarlarda gelmez.
Farktan düşülen maliyetler
Bu işlemdeki hayal kırıklığının çoğu, maliyetsiz yapılan aritmetikten gelir. Her bacak açılmalı ve kapatılmalıdır, yani gidiş dönüşte en az dört işlem vardır.
- İşlem ücretleri: dört işlemin her birinde %0,05 alıcı ücretiyle pozisyon değerinin %0,20'sini ödersiniz. Günlük %0,03'lük farkta bu, yalnızca ücretleri karşılamak için neredeyse yedi günlük gelir demektir. Yapıcı emirler daha ucuzdur ama ihtiyacınız olduğunda dolmayabilir.
- Fiyat farkı ve kayma: emir defterini geçmek her bacakta bir maliyet doğurur ve ince sözleşmelerde daha pahalıdır. Yüksek fonlama oranları çoğu zaman tam da bu ince sözleşmelerde görülür, bu yüzden en iyi görünen orana adil bir fiyattan girmek genellikle en zor olanıdır.
- Transfer maliyetleri ve gecikmeler: teminatı borsalar arasında taşımak zaman ve çekim ücreti ister. İhtiyacınız olan anda kullanılamıyor da olabilir.
- Ödünç alma maliyetleri: spotta açığa satarak negatif fonlama topluyorsanız token'ı ödünç almanız gerekir ve bu ödünç oranı topladığınız fonlamadan yüksek olabilir.
Sekiz saatte +%0,01 oranında, 30 gün tutulan 10.000 USDT'lik spot-vadesiz işlem için dürüst bir tahmin şöyledir. Alınan fonlama: oran sabit kalırsa 3 USDT × 30 = 90 USDT, ki kalmayabilir. Dört işlemde %0,05 ücret: 20 USDT. İşlem başına mütevazı %0,02 kayma varsayımıyla: 8 USDT. Net: bir ay için 12.000 USDT sermayede yaklaşık 62 USDT, yani yıllık %6'nın biraz üzeri. Bu, %10,95'ten veya tek tek token'ların zirvesinde gösterilen çok daha büyük rakamlardan çok farklıdır.
Korunmadan sonra kalan riskler
«Korunma» kelimesi işi olduğundan güvenli gösterebilir. Korunma birinci dereceden fiyat riskini kaldırır, diğer şeyleri bırakır.
- Kısa pozisyonun tasfiyesi. Fiyat fırlarsa kısa pozisyon kâğıt üzerinde kaybederken spot bacağı aynı miktarı kazanır, ama bu kazanç ayrı bir cüzdanda hatta başka bir borsadadır. Kısa pozisyonun teminatı biterse zararına tasfiye edilir ve elinizde korumasız spot kalır. Kısa bacakta düşük kaldıraç başlıca savunmadır.
- Fonlamanın tersine dönmesi. Oran aleyhinize dönebilir. Pozitif fonlama toplayan kısa pozisyon, oran negatife dönünce ödemeye başlar. Özellikle yüksek oranlar hızla düşme eğilimindedir, çünkü tam da bu işlem primi aşağı iter.
- Baz riski. Vadesiz ve spot fiyat yakındır ama aynı değildir. Bir bozulma sırasında kapatmak zorunda kalırsanız fark olağandan çok geniş olabilir ve topladığınız fonlamadan fazlasına mal olabilir.
- Emir riski. İki bacağı aynı anda dolduramazsınız. Dolumlar arasında açıkta kalırsınız ve hızlı hareket eden bir token'da bu fark pahalı olabilir. Kısmi dolumlar da büyüklükleri eşitsiz bırakır.
- Borsa riski. Paranız bir veya iki platformdadır. Kesintiler, çekim askıya almaları ve iflas gerçek olasılıklardır. Bir borsadaki kesinti sırasında oradaki bacağı kapatamazken diğer bacak hareket edebilir.
Kesintiler bu işlem için neden daha önemli
Tek borsada yönlü işlem yapan birinin tek bir zayıf noktası vardır. Borsalar arası arbitrajın ise iki tane vardır ve bir bacağı kapatamazken diğerinin açık kalması, nötr pozisyonu en kötü anda yönlü pozisyona çevirir. Stresli piyasalar aynı zamanda fonlama farklarının en geniş, API'lerin ve eşleştirme motorlarının en zorlandığı zamanlardır. Bu da bir borsanın yoğun dönemlerdeki güvenilirliğini bu işlemle doğrudan ilgili kılar.
Bunu her borsa için ölçüyoruz; kayıttaki en yoğun dönemlerdeki erişilebilirlik de buna dahil. Borsa kapandığında ne yapmalı rehberimiz pratik hazırlıkları anlatıyor. Herkese açık API'nin çalışması emir vermenin çalıştığının kanıtı değildir, ama herkese açık API'lerde süregelen sorunlar yine de yararlı bir uyarıdır.
Bir fırsat nasıl değerlendirilir
Ekranın tepesindeki oran fırsat değil, başlangıç noktasıdır. Ona inanmadan önce şu soruları yanıtlayın.
- Ne kadar süredir var? Haftalardır süren bir okuma, bir saat önce başlayandan farklıdır. Sözleşme sayfalarımız borsa başına 30 günlük ortalamayı gösterir.
- Sözleşme yeterince likit mi? Büyüklüğünüzün ne kadar kayma ödeyeceğine bakın ve açık pozisyonu kontrol edin. Küçük bir piyasadaki büyük bir oran fazla sermaye taşıyamaz.
- Başa baş süresi nedir? Gidiş dönüş maliyetlerini günlük fonlamaya bölün. İki gündür süren bir oranın 20 gününe ihtiyaç varsa işlem çalışmaz.
- Spot token gerçekten aynı varlık mı? Kodlar farklı borsalarda farklı token'lara işaret edebilir, köprülenmiş veya sarmalanmış sürümler farklı işlem görebilir.
- İki tarafta da şu anda yatırma ve çekme yapabilir misiniz? Bir transfere güvenmeden önce durum sayfalarına bakın. Küçük token'ların cüzdanları beklediğinizden sık askıya alınır.
Fonlama arbitrajı hakkında sık sorulanlar
Fonlama oranı arbitrajı risksiz midir?
Hayır. Fiyat riskini azaltır ama tasfiye, tersine dönme, emir, baz ve borsa risklerini bırakır. «Arbitraj» adı cömerttir, çünkü gerçek arbitraj kârı işlem anında kilitler. Burada kâr, kimsenin önceden bilemeyeceği gelecekteki oranlara bağlıdır.
Ne kadar sermaye gerekir?
Sabit bir alt sınır yoktur, ama küçük pozisyonlar zorlanır, çünkü sabit çekim ücretleri ve asgari emir büyüklükleri daha büyük pay alır. Spot-vadesiz işlemde ayrıca her birim pozisyon değeri için yaklaşık bir birim spot sermayesine ve kısa pozisyon teminatına ihtiyaç vardır. Pozisyon değeri üzerinden verilen yıllık rakamların sermaye getirisini abartmasının nedeni budur.
Kısa bacakta hangi kaldıraç kullanılmalı?
Token'daki büyük bir hareketin, teminat eklemeye vakit bulamadan kısa pozisyonu tasfiye edemeyeceği kadar düşük. Pozisyonun tasfiye olacağı fiyatı hesaplayın ve token'ın son dönemdeki en büyük hareketleriyle karşılaştırın. Sabit bir pozisyon büyüklüğünde bu bacaktaki kaldıracın kazandığınız fonlamayı artırmadığını unutmayın; yalnızca orada tutulan teminatı azaltır ve tasfiye riskini yükseltir.
Bu işlem farklı mı vergilendirilir?
Olabilir. Fonlama ödemeleri, spot işlemler ve türevler yaşadığınız yere göre farklı değerlendirilebilir ve sık düzeltmeler çok sayıda vergilendirilebilir olay yaratır. Ülkenizdeki yetkin bir danışmana sorun. Bu konuda size tavsiye veremeyiz.
Bu işlem ne zaman kapatılmalı?
Girmeden önce çıkış kuralınızı yazın. Yaygın bir kural, fonlama farkı gidiş dönüş maliyetlerini makul sürede karşılamayacak seviyeye indiğinde kapatmaktır. Bir başka kural, tasfiye fiyatınıza belirli bir mesafe kaldığında teminat eklemek veya pozisyonu küçültmektir. Kuralsız kalırsanız çoğu zaman fark kapandıktan sonra da gereksiz yere pozisyon taşır, sonra da kötü bir anda kapatırsınız.
Bunu otomatikleştirmek gerekli mi?
Küçük bir pozisyon için elle yönetilebilir, ama iki bacağı aynı anda açmak ve teminatı izlemek otomasyonla çok daha güvenilirdir. Otomasyon kendi risklerini de getirir: hatalı kod, düşen bağlantılar ve hız sınırları. Herhangi bir otomasyonu önce çok küçük büyüklükte çalıştırın ve bir bacak dolmadığında ne yaptığını özellikle test edin.
Hangi işaretler işlemin artık işe yaramadığını gösterir?
Fark bir önceki haftaya göre belirgin biçimde daraldıysa, ödemeler maliyetleri karşılamıyorsa ya da sürekli teminat eklemeniz gerekiyorsa işlemi yeniden değerlendirin. Bir borsada çekimlerin duraklatılması veya sözleşmenin ödeme periyodunun değişmesi de ciddi işaretlerdir. Kapatmanın da maliyeti olduğunu unutmayın: iki bacakta ücret ve kayma ödersiniz, bu yüzden kararınızı kalan beklenen gelir ile bu maliyeti karşılaştırarak verin.
İki bacağı açmadan önce
- Sözleşmeyi, ödeme para birimini ve takvimi iki tarafta da doğrulayın.
- İki oranı da 24 saatlik rakama çevirin ve 30 günlük geçmişi okuyun.
- Büyüklüğünüzde dört işlemin ücret ve kaymasını hesaplayın.
- Başa baş gün sayısı için maliyetleri günlük fonlamaya bölün.
- Düşük kaldıraç seçin ve her bacağın tasfiye fiyatını bulun.
- İki borsada da yatırma ve çekmenin açık olduğunu kontrol edin.
- Bir borsa yanıt vermeyi keserse nasıl kapatacağınızı planlayın.
Özetle, bu işlem bedava para değil, fiyat riskini başka risklerle değiştirmektir. Rakamları ücretler, kayma ve sermaye dahil hesapladıktan sonra hâlâ anlamlı görünüyorsa ve her iki borsaya da güveniyorsanız düşünmeye değer. Başlangıçta küçük bir büyüklükle deneyin ve tüm adımları gerçek rakamlarla doğrulayın.
İlgili yazılar: Fonlama oranı yıllık orana nasıl çevrilir · Negatif fonlama oranı ne anlama gelir · Yapıcı ve alıcı ücretleri
Kaynaklar
Binance · Fonlama oranları · CoinMarketCap · Fonlama oranları · Nasıl ölçüyoruz · Tickmark hakkında
Diğer rehberler
Kripto vadeli işlemlerde fonlama oranı nedir? Sade bir anlatım
Fonlama oranı, vadesiz (perpetual) bir sözleşmede karşıt pozisyonlardaki yatırımcılar arasında düzenli olarak yapılan bir ödemedir. Vadesiz sözleşmenin bitiş tarihi olmadığı için, fiyatını dayanak varlığa yakın tutacak başka bir mekanizmaya ihtiyaç vardır. Oran pozitifken uzun pozisyonlar kısa pozisyonlara öder; negatifken kısa pozisyonlar uzun pozisyonlara öder. Formülü borsa belirler, ancak büyük borsalarda para yatırımcılar arasında el değiştirir.
Fonlama oranları borsalar arasında nasıl karşılaştırılır: 8 saat ve 4 saat
İki fonlama oranını yalnızca yüzdelere bakarak karşılaştıramazsınız. Bir oran ancak ne sıklıkla tahsil edildiğini, uzun mu kısa mı olduğunuzu ve iki okumanın aynı anda aynı sözleşmeyi anlatıp anlatmadığını bildiğinizde anlam kazanır. Aynı +%0,01, dört saatlik takvimde sekiz saatlik takvime göre günlük olarak iki kat maliyetlidir ve uzun pozisyonun ödediğini kısa pozisyon aynen kazanır.
Negatif fonlama oranı ne anlama gelir? Kim öder, neyi söylemez
Negatif fonlama oranı, bir sonraki ödemede kısa pozisyon tutanların uzun pozisyon tutanlara ödeme yapacağı anlamına gelir. Genellikle vadesiz sözleşme endeks fiyatının altında işlem gördüğünde ortaya çıkar ve çoğu zaman yoğun kısa satışı veya korunma işlemlerini yansıtır. Fiyatın düşeceğini ya da yükseleceğini göstermez ve uzun pozisyon için bedava gelir de değildir, çünkü fiyat aleyhe ödemeden çok daha fazla hareket edebilir.
Fonlama oranı yıllık orana nasıl çevrilir, bu rakam neden yanıltabilir
Bir fonlama oranını yıllıklandırmak için ödeme başına oranı günlük ödeme sayısıyla, sonra 365 ile çarpın. Sekiz saatte bir %0,01 oranı %0,01 × 3 × 365 = %10,95 olur. Bu, farklı takvimlerdeki sözleşmeleri tek bir ölçeğe taşır ve onları karşılaştırılabilir yapar. Bir yılda ne kazanacağınızı veya ödeyeceğinizi söylemez, çünkü bugünkü oranın hiç değişmeyeceğini varsayar.
İşaret fiyatı, son fiyat ve endeks fiyatı: hangisi sizi tasfiye eder?
Vadesiz sözleşmeler karıştırması kolay üç fiyat gösterir. Son fiyat, en son işlemin gerçekleştiği yerdir. Endeks fiyatı, birkaç borsadaki spot fiyatların ortalamasıdır. İşaret fiyatı ise borsanın sözleşmenin adil değerine dair tahminidir ve büyük borsalarda gerçekleşmemiş kârınızı ve tasfiye olup olmayacağınızı belirleyen de budur. Hangi fiyatın ne yaptığını bilmek, grafik tasfiye seviyenize hiç değmediği hâlde bir pozisyonun neden tasfiye olabildiğini açıklar.
Piyasa emri gerçekte ne kadara mal olur: ücret, fiyat farkı ve kayma
Bir borsanın ücret sayfasındaki oran, piyasa emrinin maliyetinin yalnızca bir parçasıdır. Geri kalanı gerçekte aldığınız fiyattan gelir ve bu da işleminizin yönüne, emir büyüklüğünüze ve o andaki emir defteri derinliğine bağlıdır. Borsaları adil karşılaştırmak için ortalama dolum fiyatını tek bir referans fiyata göre ölçün, sonra işlem ücretinizi ekleyin ve fiyat farkını iki kez saymamaya dikkat edin.
İşlem yapmadan önce emir defteri derinliğinden kayma nasıl tahmin edilir
Kayma, beklediğiniz fiyat ile gerçekte aldığınız ortalama fiyat arasındaki farktır. Çoğunu emir vermeden önce tahmin edebilirsiniz, çünkü emir defteri her fiyatta ne kadar olduğunu gösterir. Tüketeceğiniz taraftaki kademeleri büyüklüğünüzü karşılayana kadar toplayın, ortalama fiyatı hesaplayın ve orta fiyatla karşılaştırın. Tahmin yalnızca alındığı anlık görüntü kadar iyidir ve defterler tam da en çok ihtiyaç duyacağınız anlarda incelir.
Yapıcı ve alıcı ücretleri: kripto borsası işlem ücretleri nasıl karşılaştırılır
Yapıcı (maker), defterde dolmayı bekleyen bir emir ekler. Alıcı (taker), zaten orada olan bir emre karşı dolar. Çoğu borsa alıcılardan daha fazla ücret alır, çünkü yapıcılar başkalarının karşısında işlem yaptığı likiditeyi sağlar. Borsaları yalnızca başlıktaki ücretle karşılaştırmak yanıltıcıdır: genellikle hangi tarafta işlem yaptığınızı, hacminizin sizi gerçekte hangi kademeye koyduğunu ve aynı işlemde ücretin kayma ve fonlamayla nasıl kıyaslandığını bilmeniz gerekir.
Bir kripto borsasının kapalı olup olmadığı nasıl anlaşılır: adım adım rehber
Bir borsa sizin için çalışmayı bıraktığında ilk soru, herkes için mi yoksa yalnızca sizin için mi kapalı olduğudur. Bunu genellikle birkaç dakikada yanıtlayabilirsiniz: borsanın kendi durum sayfasına bakın, bağımsız bir ölçümü kontrol edin, başka bir ağ deneyin ve herkese açık API'yi doğrudan test edin. Her kaynak farklı bir şey görür; bu yüzden tek bir yeşil sayfa her şeyin yolunda olduğunu kanıtlamaz, tek bir başarısız istek de borsanın kapalı olduğunu kanıtlamaz.
Borsa gerçekten kapalı mı? API çalışma süresi ve kesinti kayıtları
Çalışma süresi, belirli hizmetlere yapılan başarılı isteklerin belirli bir dönemde ve belirli bir ağ yolundan payını anlatır. Emir verip veremeyeceğinizi, para çekip çekemeyeceğinizi veya bir borsaya varlıklarınızı emanet edip edemeyeceğinizi göstermez. %99,9 gibi bir rakam ancak neyin, nereden ve ne kadar süreyle test edildiğini biliyorsanız yararlıdır; bu rehber bu ayrıntıları sayfalarımızda ve başka her yerde nasıl okuyacağınızı anlatır.
Açık pozisyonunuz varken kripto borsası kapanırsa ne yapmalı
Pozisyon tutarken borsa yanıt vermeyi keserse ilk işiniz gerçekte neyin bozulduğunu bulmak, ikincisi durumu kötüleştirmemek, üçüncüsü hâlâ çalışan yoldan riskinizi azaltmaktır. Aynı emri tekrar tekrar göndermeyin, çünkü önceki denemeler gerçekleşmiş olabilir. Alternatif yol olarak mobil uygulamayı ve API'yi kontrol edin, riskiniz büyükse başka yerde korunmayı düşünün ve daha sonra gündeme getirmeniz gerekirse diye olanı kaydedin.
Borsa API'si zaman damgasını neden reddeder: saat sapması ve bayat fiyatlar
Hızlı bir yanıt eski bir kotasyon içerebilir. Gidiş dönüş gecikmesi, saat sapması ve kotasyon yaşı bir isteğin farklı parçalarını anlatır ve bunları karıştırmak bir saat uyumsuzluğunu gecikmeli bir piyasa akışı gibi gösterebilir. Bu rehber her birini örnekle açıklar, onları nasıl tahmin ettiğimizi gösterir ve bir borsa API'si isteğinizi zaman yüzünden reddettiğinde ne yapacağınızı anlatır.
Binance -1021 «Timestamp for this request» hatası: nedenleri ve çözümü
Binance API hatası -1021 INVALID_TIMESTAMP, imzalı isteğinizdeki zaman damgasının Binance'in kabul ettiği pencerenin dışına düştüğü anlamına gelir. Mesaj genellikle Timestamp for this request is outside of the recvWindow veya was 1000ms ahead of the server's time şeklindedir. Çoğu durumda neden kendi saatinizdir; çözüm onu eşitlemek, Binance'in sunucu saatine göre sapmayı ölçmek ve kalan ağ gecikmesini doğru yönetmektir. Daha büyük bir recvWindow sorunu gizleyebilir, ama ilk hamleniz olmamalıdır.
Kripto borsası API hız sınırları: 429 hatası ne demek, altında nasıl kalınır
HTTP 429, belirli bir sürede çok fazla istek gönderdiğiniz ve sunucunun sizden yavaşlamanızı istediği anlamına gelir. Kesinti değildir. Her borsa istekleri farklı sayar: Binance her uç adres için ağırlık kullanır ve 429'dan sonra devam eden IP adreslerini yasaklar, Bybit beş saniyede 600 isteği geçen IP'yi engeller, OKX de uç adres başına sınır koyar ve 50011 hata kodu döndürür. Sınırın altında kalmak, yanıt başlıklarını okumak, doğru geri çekilmek ve mümkün olduğunda WebSocket kullanmak demektir.
Borsa API'si neden 403 veya 451 döndürür: engeller, bölgeler ve ayırt etme
403, sunucunun isteğinizi anladığı ve yerine getirmeyi reddettiği anlamına gelir. 451, erişimin yasal nedenlerle reddedildiği anlamına gelir. Kripto borsası API'lerinde 403 bir web güvenlik duvarı, istek sınırı, yetkisiz anahtar veya bölgesel engel olabilir, bu yüzden kod tek başına hangisi olduğunu söylemez. Yanıt gövdesi, borsanın belgeleri ve başka bir ağdan karşılaştırma genellikle söyler. Gerçek bir kısıtlama size bir nedenle uygulanır; doğru tepki, hizmetin bulunduğunuz yerde sunulup sunulmadığını öğrenmektir.
Kripto borsasında hesap açmadan önce: Türkiye için kontrol listesi
Bir kripto borsasında hesap açmadan önce dört şeyi kontrol edin: borsanın yaşadığınız yerde hizmet vermesine izin verilip verilmediği, Sermaye Piyasası Kurulu'nun listesinde yer alıp almadığı, önünüzdeki sitenin gerçek site olup olmadığı ve borsanın son zamanlarda nasıl çalıştığı. Kayıt formu on dakika sürer. Yanlış bir seçimin sonuçlarını toparlamak ise aylar alabilir, bazen hiç mümkün olmaz. Bu rehber her kontrolü sırayla anlatıyor ve okurlarımızın en çok sorduğu iki borsa olan Binance ile OKX'i örnek alarak Türkiye'deki güncel durumu açıklıyor.